
Содержание статьи
Введение
По статистике за 2026 год 7506 граждан банкротились повторно, а еще 49 — трижды. Это всего 0,3% от общего количества успешных дел. Тем не менее, база таких решений уже накопилась, а у процедуры есть правовая основа.
Кому доступно
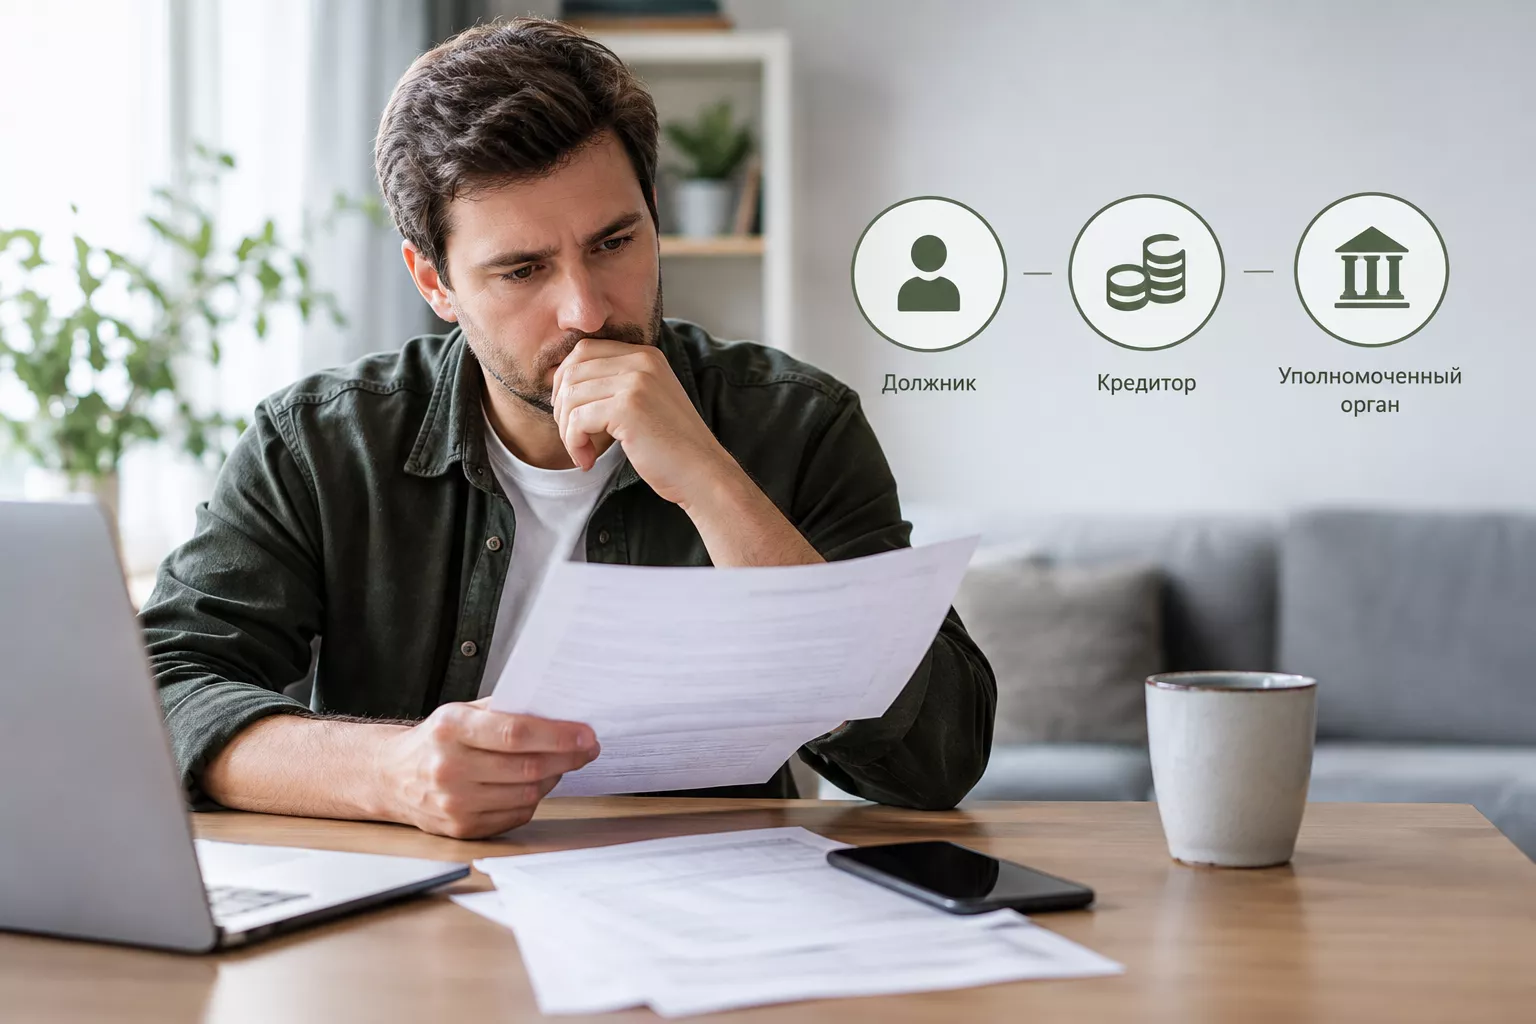
Повторное банкротство доступно по заявлению самого должника, кредитора или уполномоченного органа. Но если сам гражданин должен выжидать пятилетний срок, то другие инициаторы этого делать не обязаны.
То есть по требованию кредиторов повторное банкротство можно провести ранее. Но долги списать до истечения пятилетнего срока не получится.
Тут возникает проблемная ситуация. Если процедура пройдет по инициативе других лиц, гражданин может получить статус банкрота, но, при этом остаться с обязательствами, которые никто не спишет.
Правовая основа
В ст 213.30 п2 127-ФЗ указаны правовые основы повторного банкротства. Его цель — дать возможность гражданам найти выход из сложного положения, но не допустить злоупотреблений. В этом основная особенность повторной процедуры — пристальное внимание будут уделять именно добросовестности должника.
Важный момент: срок в 5 лет отсчитывают с момента вынесения определения о завершении процедуры. Именно эту дату указывают в ЕФРСБ.
Сколько раз можно пройти
Закон не регулирует количество обращений, то есть в теории можно проходить ее столько раз, сколько потребуется. Главное соблюдать указанные сроки и отвечать принципу добросовестности.
После судебного
Спустя 5 лет после вынесения определения о том, что реализация имущества завершена, гражданин может снова подать на банкротство. Важно помнить, что не все обращения заканчиваются реализацией.
Если в прошлый раз утвердили мировое соглашение или кредиты удалось реструктуризировать, ждать пять лет не придется. Можно обращаться в любое время по мере необходимости.
После внесудебного банкротства через МФЦ
Для внесудебного банкротства справедливо то же правило - после успешного завершения процедуры гражданин не может самостоятельно обратиться за списанием долгов, пока не пройдет 5 лет. Интересно, что пункт 8 статьи 223.2 Федерального закона «О несостоятельности (банкротстве)» устанавливает дополнительные ограничения.
Если судебная процедура банкротства в прошлый раз закончилась мировым соглашением или реструктуризацией, сразу подать на банкротство через МФЦ не получится - надо выждать те же 5 лет.
Если долги не списали или дело прекратили
В таком случае, статья 213.30 (в которой описываются последствия признания гражданина банкротом), говорит довольно четко - если производство по делу прекращено, подать на банкротство повторно можно не раньше чем через 5 лет.
 Антон Михайлов
Основатель и генеральный директор юридической компании «Банкрот‑Сервис». Имеет более 20 лет опыта в сфере финансов и права.Нужно разделять прекращение производства по делу и то, что заявление просто не приняли. Прекращение производства означает, что должник уже был признан банкротом (то есть заявление было рассмотрено по существу), была назначена процедура реализации имущества, но из-за нарушений, допущенных должником, суд прекратил процедуру без списания долгов. Частая ситуация - недобросовестное поведение должника перед процедурой или в процессе.
Другая ситуация - что заявление просто не приняли, и вернули без рассмотрения (чаще всего потому, что не хватает документов или не был оплачен депозит арбитражного управляющего). В этом случае подавать документы повторно можно будет сразу.
Что не списывают при повторном банкротстве
Тут действует общее правило — при повторном банкротстве списывают те же обязательства, что и при первом.
Даже после его завершения останутся обязательства, которые прямо исключены в законе. Кроме того, арбитраж может отказать при доказанной недобросовестности должника — например, если он скрыл имущество или предоставил заведомо ложные сведения.
Залог, ипотека, автокредит
Залоговый кредит сам по себе входит в перечень долгов, которые запрещено списывать, но нужно понимать, что при таком займе залоговое имущество — обеспечение. Ипотечную квартиру или авто при автокредите в первую очередь продадут в счет погашения обязательств. Если этих средств не хватит, остаток спишут.
Для единственного ипотечного жилья закон предусматривает отдельный механизм его сохранения при заключении утвержденного мирового соглашения, обязательства по такому соглашению после банкротства сохраняются.
Алименты, субсидиарная ответственность, возмещение вреда
Признание несостоятельности не освобождает от долгов по алиментам, требований о возмещении вреда жизни или здоровью и морального вреда, также не списывают и субсидиарную ответственность контролирующего лица.
Имущественный ущерб придется продолжать возмещать, если его причинили умышленно или по грубой неосторожности. Эти исключения закреплены в п. 5–6 ст. 213.28 Закона № 127-ФЗ.
Статьи по теме:
Пошаговая процедура в 2026 году
Если после предыдущего дела прошел установленный законом срок, повторно оно проходит по общим правилам главы 10 Закона № 127-ФЗ.
Документы и заявление
Должник должен подать заявление в арбитраж по месту жительства, приложив к нему:
- список кредиторов
- опись имущества
- сведения о доходах и банковских счетах
- документы по крупным сделкам за последние три года
- другие бумаги, перечисленные вст. 213.4 Закона № 127-ФЗ.
В заявлении также указывают СРО, из членов которой назначат финансового управляющего.
Процесс
Задача суда — проверить обоснованность заявления истца, при наличии оснований он может ввести реструктуризацию долгов — если у гражданина есть возможность расплатиться с ними. В остальных случаях имущество (если его найдут) продают в счет долгов.
При судебной процедуре обязательно назначают финансового управляющего. Его работа — проверить сведения о финансах и имуществе, сформировать реестр требований, контролировать расчеты и курировать продажу имущества, которое включат в конкурсную массу. Полномочия управляющего закреплены в ст. 213.9 Закона № 127-ФЗ.
Стоимость и сроки
В 2026 году фиксированное вознаграждение финансового управляющего составляет 25 000 рублей. Дополнительно оплачивают публикации и другие необходимые расходы. Если заявление подает сам должник, госпошлину не взимают.
Единого срока рассмотрения дела нет: продолжительность зависит от состава имущества, требований кредиторов и их желания вести споры. При реализации имущества первоначальный срок устанавливает арбитраж, а при необходимости его могут продлить.
Последствия и ограничения после повторного банкротства
Отдельных санкций именно за второе банкротство закон не вводит. После окончания реализации имущества начинают действовать ограничения, установленные ст. 213.30 Закона № 127-ФЗ, которые применяют и к первой процедуре.
Работа и профессии: кем нельзя работать
Работа по найму остается доступна банкротам, в том числе на большинстве руководящих должностей, не связанных с управлением юридическим лицом. Запрет касается участия в органах управления компанией: он действует три года.
Для финансовой сферы установлены более длительные периоды — пять лет для страховых организаций, НПФ, микрофинансовых компаний и ряда управляющих компаний, десять лет для кредитных организаций.
Выезд за границу, ИП и директорство
После окончания дела можно свободно выезжать из России. Временное ограничение арбитраж вправе установить на период реализации имущества, но с завершением или прекращением производства его снимают.
Если гражданин обанкротился в статусе ИП, последствия строже. С момента решения суда его регистрацию как предпринимателя прекращают, а выданные лицензии аннулируют. Следующие пять лет зарегистрировать ИП заново нельзя. В этот же период запрещено занимать должности в органах управления юрлица или иным способом участвовать в его управлении, согласно ст. 216 Закона № 127-ФЗ.
Для гражданина, который проходил банкротство не в статусе ИП, пятилетнего запрета на регистрацию предпринимателем ст. 216 не устанавливает. То есть, пройдя его, можно первые стать индивидуальным предпринимателем.
 Ангелина Винтайкина
Руководитель юридического отдела компании "Банкрот-Сервис". Опыт работы в сфере банкротства физических и юридических лиц с 2015 года.Если Вы индивидуальный предприниматель, но Вам необходимо пройти процедуру банкротства, имеет смысл закрыть ИП, и заходить в процедуру в качестве физического лица. В таком случае все задолженности, возникшие в результате ведения бизнеса, перейдут на Вас как на физическое лицо, а процедура пройдет легче
Кредитная история и кредиты
Оформлять новые займы после окончания дела закон не запрещает, но у банкрота есть обязанность в следующие пять лет сообщать потенциальному кредитору о своем статусе. Запись о нем также остается в кредитной истории и может повлиять на решение банка.
Риски: когда от долгов не освободят
Завершение банкротства не гарантирует списания задолженности. Основания для отказа перечислены в ст. 213.28 Закона № 127-ФЗ. Суд сохранит обязательства, если установит, что гражданин скрывал имущество, передавал заведомо ложные сведения суду или финансовому управляющему, совершил мошенничество, злостно уклонялся от расчетов с кредиторами или предоставил недостоверную информацию при получении кредита.
Важный момент: доля отказов в освобождении от долгов в 2026 году выросла в два раза, достигнув 2,1%. При этом если речь идет о повторных обращениях, должника проверяют на добросовестность гораздо тщательнее.
Добросовестность и типичные ошибки
Главный риск возникает при попытках скрыть реальное финансовое положение. Например, если гражданин не сообщает о счетах и доходах, переписывает имущество на родственников, утаивает сделки или предоставляет неполные сведения управляющему.
При этом обычная финансовая ошибка сама по себе не лишает права на освобождение от обязательств. Верховный суд указывает, что нужно разграничивать неразумное поведение и намеренное уклонение от обязательств.
Бесплатная консультация юриста
Ответим на вопросы и подскажем решение в вашей ситуации
Консультация в MAXКонфиденциально и безопасно
Судебная практика 2025–2026 и реальные кейсы
В процессе оценивают поведение человека до и во время банкротства, обращая особое внимание на добросовестность.
Антон Михайлов
Основатель и генеральный директор юридической компании «Банкрот‑Сервис». Имеет более 20 лет опыта в сфере финансов и права.Отказывают в списании, когда из поведения видно намерение уйти от расчетов с кредиторами. При этом одной финансовой ошибки или слишком большой кредитной нагрузки недостаточно — нужны конкретные обстоятельства — такой подход закреплен и в Обзоре практики ВС от 18 июня 2025 года.
Два кредита в один день и банкротство через три месяца
В деле № А09-5415/2025 гражданина заподозрили в злом умысле и введении банка в заблуждения. Он смог оформить два потребкредита за один день в двух организациях. В дальнейшем он ни разу не платил по своим обязательствам, а выждав ровно три месяца и один день подал заявление о банкротстве.
Если первая инстанция освободила его от задолженности, то апелляция отменила это решение. Оформление нескольких кредитов в один день — признак недобросовестности, так как информация в КИ не успела обновиться, а значит у банков не было актуальных данных. Кроме того, отсутствие каких-либо платежей по кредиту стало доказательством, что гражданин не собирался рассчитываться по обязательствам.
Исчезновение залогового автомобиля
В деле № А12-38213/2021 фигурировал кредит на покупку автомобиля Kia Optima, которая стал залогом по кредиту. Почти сразу после получения машины, гражданин передал ее третьим лицам. Спустя пять лет он подал заявление об исчезновении авто, но уже находясь в процессе банкротства. Никаких доказательств хищения так и не нашли.
Машину он передал третьим лицам практически сразу после оформления договора. Где находится автомобиль и кому именно он был передан, не объяснил.
Апелляция решила, что эти обстоятельства явно указывают на стремление увести залоговое имущество из конкурсной массы.
Из-за этого кредитор лишился возможности получить деньги от продажи залогового имущества. Такое поведение судья признал недобросовестным и отказался списывать обязательства именно перед этим банком.
Здесь мы видим две ситуации, особенно опасные для тех, кто хочет повторно обанкротиться. В обоих случаях нашли признаки злоупотреблений и попыток сознательно уйти от долгов.
Альтернативы повторному банкротству
Если доход позволяет постепенно рассчитаться с кредиторами, до нового банкротства можно рассмотреть реструктуризацию задолженности: согласовать новые сроки, размер платежей или другие условия непосредственно с банком. В самом деле о банкротстве закон также предусматривает реструктуризацию долгов гражданина при наличии источника дохода.
Еще один путь — мировое соглашение с кредиторами. В нем стороны определяют порядок и сроки расчетов. После утверждения соглашения прекращается производство по делу, полномочия финансового управляющего заканчиваются, а гражданин начинает исполнять согласованный график. Эти правила закреплены в ст. 213.31 Закона № 127-ФЗ.
Часто задаваемые вопросы
Предельного числа банкротств закон не называет. Теоретически проходить его можно неоднократно, если каждый раз соблюдать установленные сроки и остальные условия. Между процедурами по инициативе самого человека должно пройти не менее 5 лет. Повторно воспользоваться механизмом через МФЦ разрешается также через 5 лет.
Можно ли сделать банкротство второй раз?Да, закон допускает повторное. Сам гражданин вправе снова подать заявление в арбитраж, когда пройдет 5 лет с момента окончания реализации имущества. Раньше этого срока новое дело могут возбудить кредиторы или государственные органы. Тогда человека могут снова признать банкротом, но освобождения от оставшихся обязательств не будет. Правило закреплено в ст. 213.30 Закона № 127-ФЗ. Для обращения через МФЦ установлен интервал в 10 лет.Не нашли ответ?
Спрашивайте, мы поможем! Антон МихайловОснователь и генеральный директор компании "Банкрот-Сервис". Имеет более 20 лет опыта в сфере финансов и права, половина из которых посвящена развитию собственных бизнес‑ и просветительских проектов.Ссылки по темеРешим вашу
проблему с долгами.Получите бесплатную консультацию юриста. Перезвоним в ближайшее время


Поделитесь своим мнением