
Содержание статьи
- Какие суды рассматривают дела по банкротству граждан
- Тенденции судебной практики по банкротству физлиц 2026 года
- При каких условиях суд может списать долги, а когда отказать
- Что суд оценивает в поведении должника перед банкротством
- Какие сделки должника могут оспорить при банкротстве
- Единственное жилье при банкротстве физлица: что учитывает суд
- Как повысить шансы на списание долгов в суде — советы юриста
Какие суды рассматривают дела по банкротству граждан
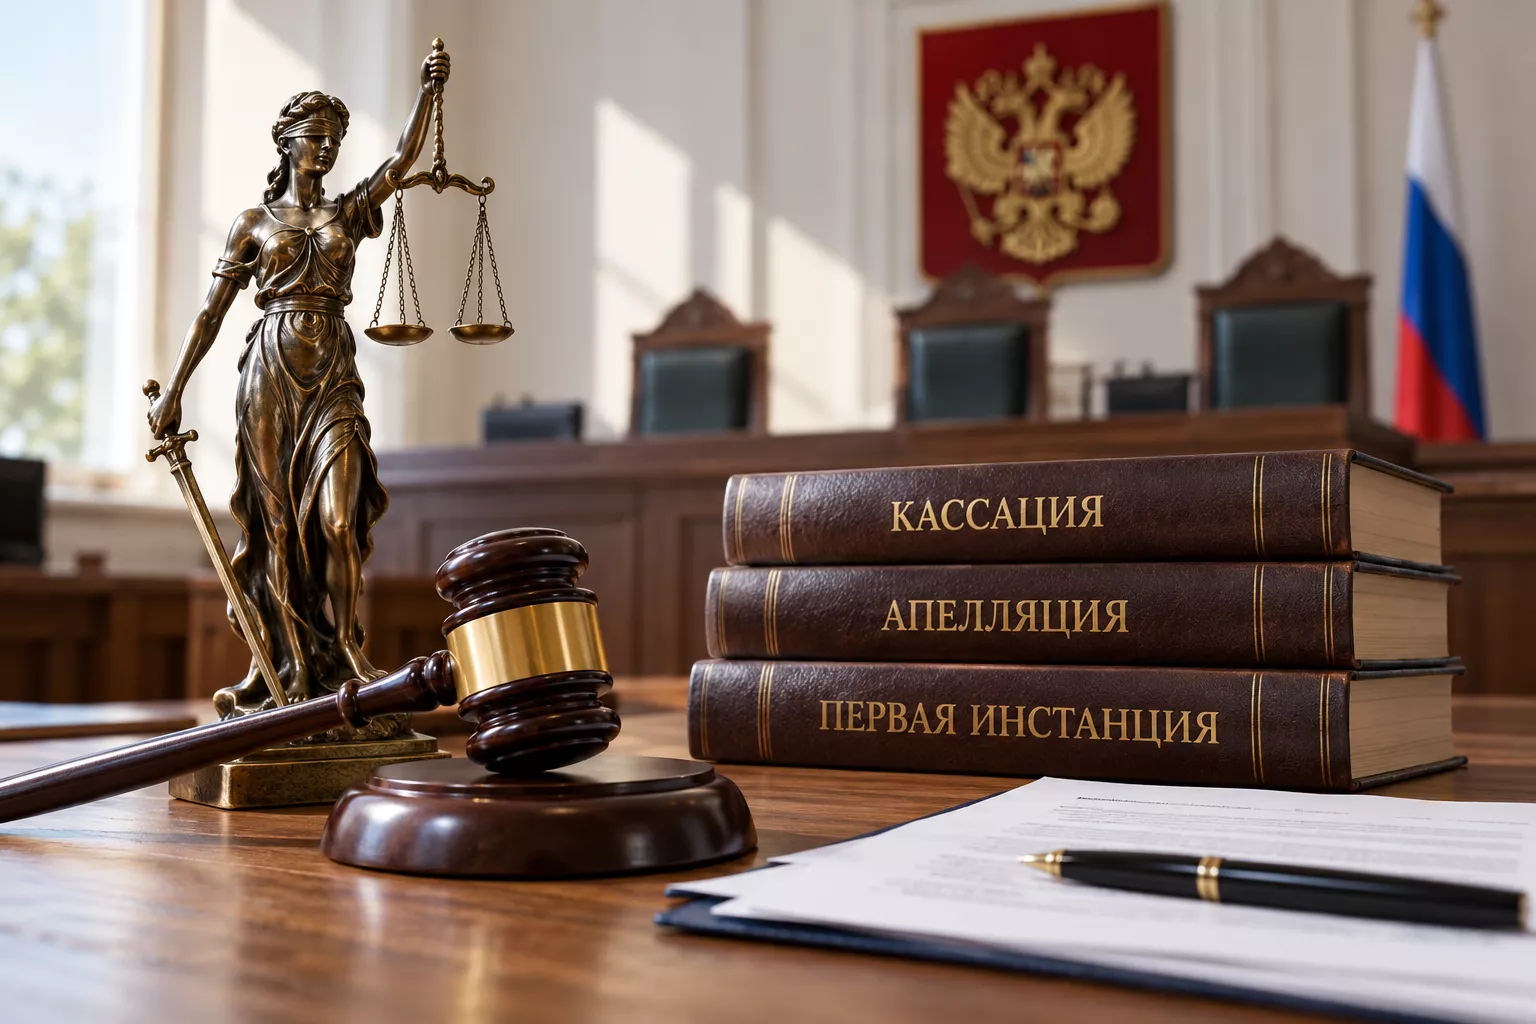
Дела по банкротству граждан рассматривают арбитражные суды: первой инстанции, апелляции и кассации. В чем их отличие:
- Арбитражный суд первой инстанции — полностью ведет процедуру банкротства, от рассмотрения заявления до ее завершения.
- Арбитражный апелляционный суд — занимается рассмотрением обжалований итогов процедуры банкротства.
- Арбитражный кассационный суд — проверяет правильность применения норм материального и процессуального права.
Обратиться за оспариванием итогов банкротства может как сам должник, так и его кредиторы, если они не удовлетворены исходом дела. Поэтому стоит заручиться поддержкой юриста, который поможет подготовиться к процессу так, чтобы снизить риски отмены решения суда.
Как Верховный Суд влияет на исход процедур банкротства физлиц
Верховный Суд Российской Федерации помогает находить решения в спорных и особо сложных ситуациях при банкротстве граждан. На основании позиции ВС РФ формируются прецеденты, на которые ориентируются арбитражные суды страны.
- рассмотрение конкретных дел;
- обобщение судебной практики.
Гражданам может быть полезно ознакомиться с судебной практикой и позициями ВС РФ. Это поможет заранее оценить риски, определить стратегию действий в процедуре.
Какие вопросы по банкротству граждан рассматривает Верховный Суд РФ
ВС РФ рассматривает особо спорные и сложные процедуры банкротства граждан. Это, например, неоднозначные ситуации со спорными сделками, распределением средств, списанием или несписанием долгов.
 Ангелина Винтайкина
Руководитель юридического отдела компании "Банкрот-Сервис". Опыт работы в сфере банкротства физических и юридических лиц с 2015 года.Для граждан особенно важно учитывать актуальную практику при обращении к процедуре банкротства. На консультации с юристом можно разобрать, например, схожие ситуации, которые уже рассматривал Верховный Суд и по которым есть четкая позиция. Так можно заранее оценить вероятный исход процедуры, примерно спланировать линию защиты интересов должника.
Тенденции судебной практики по банкротству физлиц 2026 года
В 2026 году Верховный Суд РФ сформировал новый тематический обзор судебной практики по банкротным делам граждан. Для граждан особенно важны позиции относительно списания долгов, оспаривания сделок и добросовестности.
Единственное залоговое жилье: должнику может быть возвращена часть средств после реализации
Верховный Суд постановил, что должник может вернуть часть средств, оставшихся после реализации единственного жилья в залоге. Это возможно после того, как деньги распределят на основные расходы и закроют долг перед залоговым кредитором.
Для возврата средств можно подать заявление, но даже если этого не сделать, финансовый управляющий обязан уточнить намерения гражданина относительно оставшихся денег.
Новый кредит при наличии других долгов: почему это может повлиять на списание
ВС РФ отметил, что арбитражный суд имеет право отказать в списании долга перед банком, если при оформлении кредита гражданин не сообщил банку о наличии долга перед другим кредитором. Такое поведение заемщика не дает потенциальному кредитору полной картины ситуации и создает риски.
Гражданин подал заявку на оформление кредита в банк, но не указал наличие действующих обязательств в другом банке. Потенциальный кредитор не мог объективно оценить заемщика. Не зная обо всех обязательствах, банк одобрил кредит
Кроме того, гражданин предоставил недостоверные сведения о цели кредита. Мужчина не сообщил кредитору о намерении направить средства на развитие бизнеса, что выяснилось уже при рассмотрении дела по банкротству.
Ответим на вопросы и подскажем решение в вашей ситуацииБесплатная консультация юриста
Сокрытие имущества и доходов может привести к отказу в списании долгов
Если гражданин скрывает свое реальное финансовое и имущественное положение, не может предоставить информацию об источниках средств для покрытия судебных расходов, суд имеет право отказать в списании долгов.
Практика: В рассматриваемом деле должник скрывал от финансового управляющего реальные финансы и ценное имущество. В течение нескольких лет передавал недостоверные сведения, мешал работе управляющего.
Кроме того, кредиторами гражданина был затронут вопрос о его частых поездках за границу. Такие путешествия требуют больших расходов, которых, по словам мужчины, у него не было.
Сделка с имуществом не всегда должна признаваться недействительной
Если финансовый управляющий требует аннулировать сделку по отчуждению имущества родственникам, можно отменить процесс, если получится доказать, что сделка проведена без намерения нарушить интересы кредиторов.
Практика: В деле, которое рассматривал ВС РФ, финансовый управляющий потребовал признать сделку должницы по отчуждению доли в квартире недействительной и применить все соответствующие санкции. Однако, при рассмотрении ситуации подробнее, выяснилось, что отчуждение было проведено без цели навредить кредиторам.
Верховный Суд постановил, что для признания сделки недействительной она должна нарушать интересы кредиторов, при этом вторая сторона должна знать о цели ее заключения.
Когда кредитор может инициировать банкротство на основании признания долга
Для инициирования принудительного банкротства кредитору необязательно предоставлять в подтверждение его требований судебного акта. Ему достаточно приложить к заявлению признание долга гражданином.
Практика: ВС РФ рассматривал пример дела, в котором кредитор подал заявление на принудительное банкротство должника. Первая инстанция отказала в рассмотрении дела, так как кредитор не приложил судебный акт, подтверждающий долг. Однако кредитор приложил к заявлению другие документы, которые доказывают наличие обязательств — письменное соглашение сторон.
 Антон Михайлов
Основатель и генеральный директор юридической компании «Банкрот‑Сервис». Имеет более 20 лет опыта в сфере финансов и права.В новом обзоре Верховного Суда можно заметить тенденцию к особому контролю за добросовестностью всех сторон процедуры. Упор делается на честность и удовлетворение интересов всех участников процесса. Это показатель, что важно тщательно подходить к подготовке стратегии, трезво оценивать свои возможности, не приукрашивать ситуацию, не обманывать юриста, суд и управляющего.
При каких условиях суд может списать долги, а когда отказать
Арбитражный суд может списать долги гражданину, если он соответствует требованиям процедуры и отвечает критериям добросовестности. То есть не скрывает реальное финансовое и имущественное положение.
С другой стороны, суд может отказать в списании долгов, если должник нарушает порядок процедуры, препятствует работе финансового управляющего и удовлетворению интересов кредиторов. Также, часть долгов нельзя списать по закону:
- текущие платежи (возникшие после запуска процедуры);
- алименты;
- компенсации вреда жизни и здоровью;
- зарплаты сотрудникам ИП;
- субсидиарная ответственность.
Согласно позиции Верховного Суда РФ, для принятия решения о списании или несписании долгов, арбитражные суды могут проверять поведение гражданина во время процедуры и до ее начала. Особенно важны ситуации, которые повлекли за собой образование долгов.
Статьи по теме:
Что суд оценивает в поведении должника перед банкротством
На основании последнего обзора практики ВС РФ можно сделать примерный вывод, что арбитражные суды при решении вопроса о списании долгов могут анализировать поведение должника в процедуре, до нее и до появления долгов. Особенно может иметь значение:
- при каких условиях были оформлены займы;
- почему задолженность выросла до особо крупного размера;
- сколько составляют просрочки, что стало причиной их возникновения;
- на что были потрачены средства после продажи особо ценного имущества;
- почему гражданин подарил ценное имущество родственнику;
- почему должник рассчитался полностью с одним кредитором в ущерб другим;
- если у должника достаточный уровень доходов, как образовался значительный долг.
Особое внимание суд уделяет сделкам по отчуждению имущества, так как они могут значительно усугубить положение. Если будут выявлены признаки фиктивного или преднамеренного банкротства, гражданину могут отказать в списании долгов, привлечь к ответственности.
Какие сделки должника могут оспорить при банкротстве
Арбитражные суды могут проверить сделки должника, которые он проводил примерно за 1-3 года до подачи заявления. Иногда сроки могут быть больше, если есть сомнения в честности заявителя. Особое внимание уделяется сделкам, проведенным накануне подачи заявления. В таблице собрали сделки, которые чаще всего могут вызвать вопросы у суда:
|
Какая сделка |
В чем может быть проблема |
Что оценивает суд |
|---|---|---|
|
Продажа квартиры, дома или другого имущества по заниженной цене |
Невыгодная продажа, значительно ниже рыночной стоимости |
Реальную стоимость имущества, условия договора, размер оплаты и фактическое исполнение сделки |
|
Дарение имущества |
Имущество исключено из конкурсной массы, за него не получены деньги, есть риск сокрытия |
Цель сделки, отношения между сторонами, финансовое положение гражданина и последствия для кредиторов |
|
Передача имущества родственнику |
Формальная сделка может использоваться для сохранения имущества |
Кто фактически пользуется имуществом, были ли реальные расчеты, имел ли контрагент связь с должником |
|
Погашение долга одному кредитору перед банкротством |
Один кредитор мог получить преимущество перед остальными |
Как проводилась оплата, последствия для других кредиторов |
|
Установление залога по ранее возникшему долгу |
Залог мог предоставить одному кредитору преимущество перед другими |
Когда возникло основное обязательство, когда появился залог и какие последствия это имело для очередности требований |
|
Перечисление денежных средств кредитору |
Нарушение интересов остальных кредиторов |
Основание платежа, дату операции, размер задолженности и положение остальных кредиторов |
|
Сделка с заинтересованным лицом |
Участники могли действовать согласованно в ущерб кредиторам |
Связи между сторонами, осведомленность о финансовом положении должника и реальные условия сделки |
|
Сделка, совершенная с целью причинить вред кредиторам |
Имущество могло быть выведено именно для того, чтобы кредиторы не смогли получить удовлетворение |
Причиненный кредиторам вред и знание другой стороны о такой цели |
Верховный суд обращает внимание, что у должника есть возможность оспорить аннулирование сомнительной сделки, если получится доказать, что она проведена без умысла навредить кредиторам и нарушить порядок процедуры.
Ангелина Винтайкина
Руководитель юридического отдела компании "Банкрот-Сервис". Опыт работы в сфере банкротства физических и юридических лиц с 2015 года.Для того, чтобы доказать свою позицию, потребуется собрать весомые доказательства и отстаивать свои интересы в суде, что может быть непросто сделать самостоятельно. Поэтому стоит заранее заручиться поддержкой юриста. Специалист проанализирует все факты сделки, оценит риски, поможет собрать необходимые документы, чтобы избежать оспаривания и лишних затягиваний банкротства.
Единственное жилье при банкротстве физлица: что учитывает суд
При банкротстве гражданина единственное пригодное для постоянного проживания жилье, как правило, не включается в конкурсную массу. Такой исполнительский иммунитет предусмотрен законом и распространяется на жилье, принадлежащее должнику по праву собственности.
Однако сам факт, что квартира или дом являются единственным жильем, не означает, что вопрос всегда решается автоматически. Суд оценивает конкретные обстоятельства:
|
Что учитывает суд |
На что обращает внимание |
|---|---|
|
Единственное ли это жилье |
Есть ли у должника и членов его семьи другое пригодное для постоянного проживания помещение |
|
Принадлежность недвижимости |
На каком праве квартира или дом принадлежит должнику |
|
Фактическое проживание |
Кто действительно проживает в помещении и использует его как постоянное жилье |
|
Размер и характеристики жилья |
Не является ли жилье чрезмерным по площади, стоимости и другим объективным параметрам для конкретной семьи |
|
Интересы членов семьи |
В том числе жилищные условия несовершеннолетних детей и других совместно проживающих членов семьи |
|
Интересы кредиторов |
Возможно ли реализовать жилье без несоразмерного нарушения прав должника и его семьи |
|
Возможность замены жилья |
Можно ли предоставить должнику и его семье другое жилье, достаточное для достойного проживания |
|
Наличие ипотеки |
Если единственное жилье находится в залоге, исполнительский иммунитет имеет особенности и взыскание на него в предусмотренных законом случаях возможно |
Верховный Суд указывает, что отказ в применении исполнительского иммунитета возможен при экономической целесообразности реализации жилья, при соблюдении баланса интересов кредиторов, должника и членов его семьи. При этом речь идет не о любом жилье, а прежде всего о ситуации, когда помещение по своим объективным характеристикам существенно превышает разумную потребность семьи.
Как повысить шансы на списание долгов в суде — советы юриста
Судебная практика показывает, что особое внимание при принятии решения о списании долгов уделяется честности и открытости самого должника. Поэтому, чтобы снизить риск отказа в списании долгов, стоит:
- Указать все имущество и доходы. Не скрывать недвижимость, автомобили, банковские счета, доли в имуществе, другие активы.
- Предоставить финансовому управляющему необходимые документы. Нужно вовремя отвечать на его запросы, честно рассказывать о ситуации и передавать все запрашиваемые бумаги.
- Объяснить крупные операции с деньгами и имуществом. Если перед банкротством были продажи, переводы или другие существенные сделки, нужно быть готовым подтвердить их реальную цель и условия.
- Не переписывать имущество на родственников. Дарение, продажа по заниженной цене или формальная передача имущества другому человеку может вызвать вопросы суда и кредиторов.
- Не скрывать источники доходов. Если часть расходов оплачивает супруг, родственник или другое лицо, желательно иметь возможность объяснить происхождение этих средств.
- Не создавать фиктивные долги. Расписки и договоры займа должны подтверждать реальные обязательства, а не использоваться для уменьшения имущества должника.
- Сотрудничать с финансовым управляющим. Если игнорировать его и мешать вести процедуру, суд увидит в этом признаки недобросовестного поведения и может отказать в списании долгов.
- Проверить сделки, совершенные до банкротства. Особенно те, что проводились с участием близких людей, крупных сумм и ценного имущества.
- Не скрывать информацию о кредиторах. Необходимо предоставить полные сведения об имеющихся обязательствах и задолженности.
- Заранее проверить, какие долги можно списать. Некоторые обязательства сохраняются после завершения процедуры даже при добросовестном поведении должника.
Главное правило — не скрывать имущество, доходы и обстоятельства образования задолженности. Чем прозрачнее финансовое положение гражданина и чем активнее он сотрудничает с финансовым управляющим, тем меньше оснований для вывода о его недобросовестности.
Часто задаваемые вопросы
Спрашивайте, мы поможем!

проблему с долгами.


Поделитесь своим мнением